Le rapport locatif ne vaut que si vous payez comptant
Le rapport locatif se calcule ainsi : loyer annuel net de charges ÷ prix d'achat. Il mesure la rémunération de votre argent si vous payez 100 % comptant.
À crédit, vous ne mobilisez pas le prix du bien. Vous mobilisez votre effort d'épargne mensuel. C'est lui qu'il faut rapporter au gain final.
Effort mensuel = mensualité + charges non récupérables + taxe foncière ? loyer
Cas concret : un T1 bis neuf à 130 000 €
Hypothèses : loyer 500 €/mois, prêt 100 % sur 20 ans à 3,5 %, charges non récupérables 30 €/mois, taxe foncière 500 €/an, revente à 10 ans au prix d'achat, sans revalorisation.
Achat comptant
- Revenu net annuel : 6 000 € ? 360 € ? 500 € = 5 140 €
- Rapport locatif net : 3,95 %
Achat à crédit
|
Par mois |
|
|
Mensualité |
754 € |
|
+ Charges + taxe foncière |
72 € |
|
? Loyer |
? 500 € |
|
= Effort |
326 € |
Ce que 326 € par mois vous construisent
|
Année |
Effort cumulé |
Valeur nette constituée |
Enrichissement net |
|
1 |
3 900 € |
4 600 € |
+ 700 € |
|
3 |
11 700 € |
14 200 € |
+ 2 500 € |
|
5 |
19 500 € |
24 500 € |
+ 5 000 € |
|
10 |
39 100 € |
53 800 € |
+ 14 700 € |
À la revente, vous avez versé 39 100 € et vous récupérez 53 800 €. Votre gain est de + 38 %, sans apport de départ.
Le verdict
|
Rentabilité annuelle |
|
|
Rapport locatif net (achat comptant) |
3,95 % |
|
Rentabilité de l'effort (achat à crédit) |
6,3 % |
Le même appartement rapporte 1,6 fois plus quand il est financé à crédit, à prix constant.
Et ce n'est qu'un scénario prudent
L'effet de levier joue aussi sur la valeur du bien. Toute hausse porte sur 130 000 €, alors que vous n'avez versé que 39 100 € :
- +1 %/an de revalorisation : rentabilité ? 10,7 %/an
- +2 %/an de revalorisation : rentabilité ? 14,5 %/an
Dans le neuf, les dispositifs Jeanbrun et LLI-Jeanbrun permettent en plus d'alléger, voire de neutraliser, l'imposition des loyers. L'effort mensuel baisse encore, et la rentabilité grimpe d'autant.
"Un investissement immobilier ne se juge pas à son rendement affiché, mais à ce qu'il vous coûte chaque mois et à ce qu'il vous laisse à la sortie. Avec le levier du crédit et un dispositif fiscal adapté, le neuf devient un formidable outil de constitution de patrimoine.", selon Patrick-Olivier EQUOY, Directeur Général du groupe SMCI.
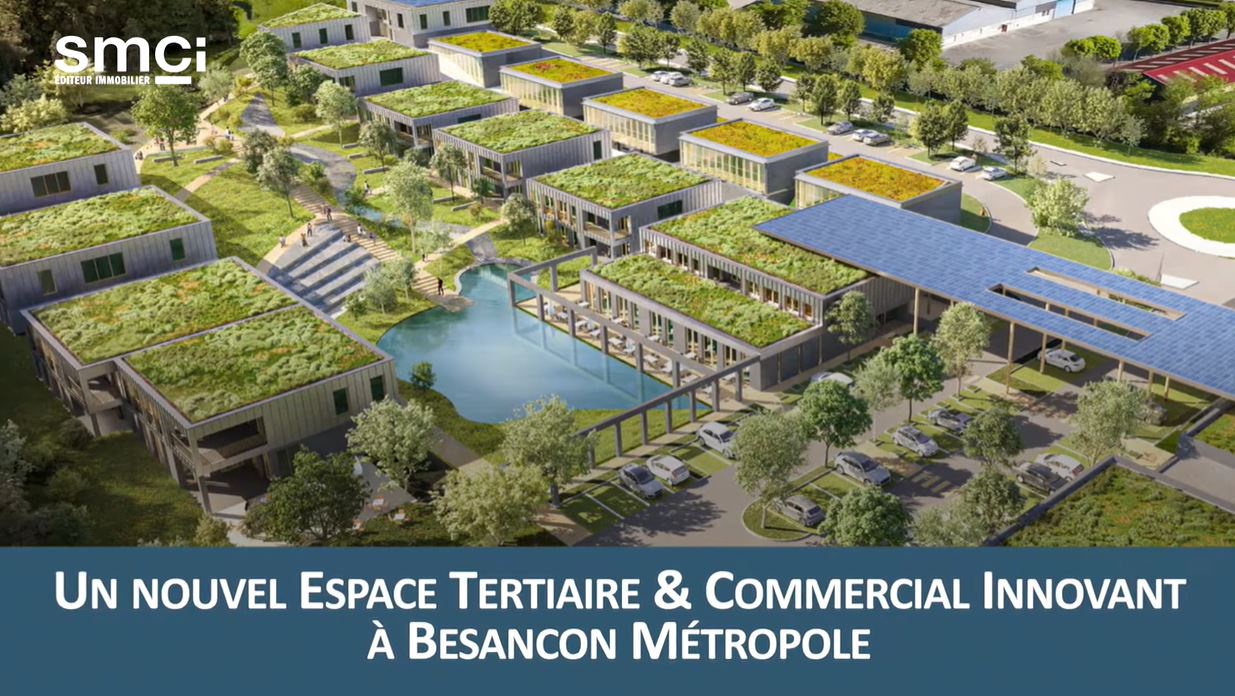
SMCI, promoteur immobilier à Besançon, Lyon et Paris, réalise avec vous la simulation de votre effort réel et vous oriente vers le dispositif le plus adapté à votre situation.
Simulation indicative, hors assurance emprunteur, frais de notaire, vacance locative et fiscalité.