Un actif concret, qui ne se joue pas en séance
Contrairement à de nombreux placements dont la valeur se recalcule en permanence, un logement ne se cote pas à la seconde. Sa valeur repose sur des fondamentaux tangibles : un emplacement, un besoin de se loger, des revenus locatifs. On l'habite, on le loue, on le transmet. C'est précisément ce qui fait sa force lorsque l'économie connaît des soubresauts : la demande de logement ne disparaît pas quand la conjoncture se tend.
Une valeur qui traverse les crises
Selon l'Insee, les prix des logements anciens ont presque doublé au cours des années 2000. Une note de conjoncture de l'Insee consacrée au sujet (« Les prix immobiliers en France : une évolution singulière ») souligne que la correction qui a suivi la crise financière 2008 est restée limitée, avec une reprise dès la fin 2009. Au plus fort de la crise sanitaire de 2020, la FNAIM qualifiait d'ailleurs la pierre de « valeur refuge absolue pour les Français ».
Concrètement, d'après l'Insee : au cœur de la crise financière, les prix des logements anciens d'avril-juin 2009 étaient inférieurs de 9,3 % à ceux d'avril-juin 2008. Mais la baisse a été de courte durée : un an plus tard, entre avril-juin 2009 et avril-juin 2010, ils étaient repartis à la hausse de 6 %. Et en 2020, malgré la crise sanitaire et les confinements, les prix ont progressé de 6,5 % entre fin 2019 et fin 2020.
Soyons justes : l'immobilier n'est pas immunisé. Il connaît des cycles, comme au début des années 1990 ou plus récemment avec la remontée rapide des taux d'intérêt. Mais ses ajustements sont plus lents, plus modérés, et la valeur du bien, elle, demeure.
Votre patrimoine, quoi qu'il arrive
Certains épargnants s'interrogent aujourd'hui sur la sécurité de leurs avoirs. C'est une question légitime, et l'immobilier y apporte une réponse simple : un logement est un bien réel. Il est à votre nom, établi par acte notarié et publié au service de la publicité foncière. Sa valeur ne dépend ni d'un cours, ni d'un intermédiaire financier. Quelle que soit la conjoncture, il est toujours là : on peut l'habiter, le louer, le transmettre.
Placer une partie de son épargne dans la pierre, c'est donc adosser ses économies à un actif tangible et durable et diversifier son patrimoine. L'épargne de précaution garde toute son utilité pour les imprévus du quotidien ; l'immobilier, lui, prend le relais pour protéger et faire grandir le patrimoine sur le long terme.
Face à l'inflation, l'argent qui dort perd de la valeur
L'inflation est repartie : selon l'estimation provisoire de l'Insee, les prix à la consommation d'octobre 2026 sont supérieurs de 3,4 % à ceux d'octobre 2025. Dans le même temps, le Livret A est rémunéré à 1,7 %. Concrètement, l'épargne placée sur ce livret perd, au rythme actuel, environ 1,7 point de pouvoir d'achat sur un an. Le scénario n'est pas nouveau : en 2022, l'inflation a atteint 5,2 % pour un Livret A à 1,38 % en moyenne ; en 2023, 4,9 % contre 2,92 %.
L'immobilier, lui, dispose de mécanismes naturels de protection :
• Des loyers indexés : l'indice de référence des loyers (IRL) est calculé à partir de l'évolution des prix à la consommation. Quand l'inflation monte, les revenus locatifs suivent.
• Une valeur qui suit l'économie réelle : sur longue période, le prix des logements accompagne l'évolution des revenus des ménages, donc celle des prix.
• Un crédit qui s'allège : avec un prêt à taux fixe, la mensualité reste identique alors que les revenus et les loyers progressent. L'inflation réduit le poids réel de la dette.
Investir dans le neuf : sécurité et performance
Pour tirer pleinement parti de ces atouts, le logement neuf offre des avantages spécifiques : frais de notaire réduits (environ 2 à 3 % contre 7 à 8 % dans l'ancien), garanties constructeur (garantie financière d'achèvement, garantie décennale), performance énergétique conforme à la réglementation RE2020, donc moins de charges et une valeur mieux préservée dans le temps. Les clés d'un bon investissement restent les mêmes : un emplacement de qualité, un horizon de long terme et un projet adapté à ses objectifs.
SMCI : des solutions sur quatre territoires
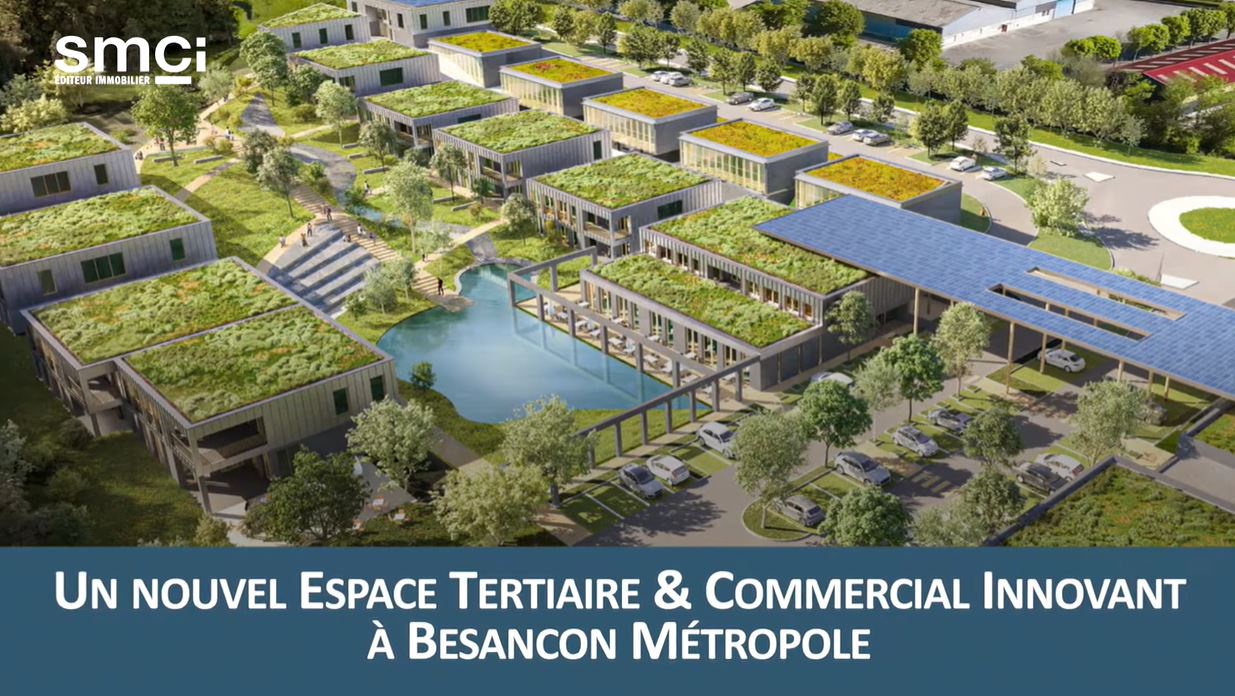
”Nos clients viennent chercher du concret. Quoi qu'il arrive, un bien immobilier reste là : on peut l'habiter, le louer, le transmettre. L'immobilier n'est pas un pari, c'est un patrimoine. Chez SMCI, nous proposons des programmes à Besançon, sur l'arc frontalier, à Lyon et dans le Grand Lyon, à Paris et en région parisienne. Résidence principale, investissement locatif, préparation de la retraite ou transmission : chaque projet trouve sa réponse, en fonction des objectifs et du budget de chacun.” - Patrick-Olivier Equoy, Directeur Général du groupe SMCI
Dans un environnement économique incertain, investir dans la pierre, c'est faire le choix d'un actif solide, utile et durable. Les équipes SMCI accompagnent chaque acquéreur, du choix du programme jusqu'à la remise des clés.